Album

洲爷投研

看懂时代背后的机会,才是投资致富的不二法门。

小锅勤俭持茄、黄秉洲 小锅勤俭持茄, 黄秉洲
2,690 订阅 79 集 3周前
播客简介
看懂时代背后的机会,才是投资致富的不二法门。 简单介绍下自己: 📈周期趋势理论投资者:顺大势、逆小势 🧑‍💼前私募基金总经理 💰金融科技研究院专家顾问 🌍 十四年全球资产配置经验” 顶层战略洞见✖️宏观周期分析✖️超额机会挖掘 希望帮助大家在纷繁复杂的市场中,找到核心的主线和趋势,让投资成为一件简单的事情。 财务自由唯二不可缺的要素:趋势和时间!
节目
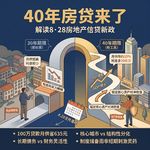
0902-40年房贷来了,能买房了吗?

0902-40年房贷来了,能买房了吗?

洲爷投研

📝 本期高光 8月28日,中国人民银行、国家金融监督管理总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》,个人住房贷款期限由最长30年延长至最长40年,并给予借贷双方更大灵活度,具体期限由购房人与商业银行协商确定。这是继1999年20年延至30年之后,房贷期限上限的又一次历史性调整。 新政的核心测算:以100万元贷款本金、年利率3%、等额本息还款为例,30年期月供4216.04元,延长至40年期后月供降至3581.02元,每月减少635.02元,降幅约15%,前五年累计释放近3.8万元还款压力。但硬币的另一面是——贷款期限延长10年,总利息多出20余万元。这意味着"40年房贷"是政策提供的工具箱选项,而非人人应当贷满的默认选择。 两种思维模式的长期分野由此凸显:资产型思维选择长期贷款购房,用未来可能被货币稀释的现金流偿还今天的债务,锚定核心城市优质不动产作为实物资产对冲;现金流思维则保留资金灵活性,但若资金仅沉淀于银行存款或货币基金,在M2长期高于GDP增速的环境下,购买力面临持续稀释。按照原节目中的测算逻辑,若按1%年化利率计算,40年维度下贷款买房者可能拥有房产增值带来的财富,而将同等资金投入储蓄者则可能面临现金购买力显著下降。 但需要警惕的是,房产对冲货币贬值的作用仅适用于产业、人口双优的核心区域——一线城市核心区房产20年涨24-25倍,与M2增速基本同步;而远郊、配套匮乏的房源不存在同步增值基础,人口流出城市并不适用这一逻辑。稳定市场不等于全面上涨,结构性分化是不可逆转的长期现实。 当前中国房地产周期进入底部震荡阶段。政策意图在于稳定房地产市场预期,但单纯的期限松动难以改变居民加杠杆意愿不足的根本约束——若缺乏收入增长和就业稳定的配合,40年期房贷更接近一种金融工具上的制度储备,而非短期刺激的灵药。银行落地层面也存在年龄上限(一般不超过70-75岁,最多放宽至80岁)、房龄限制等约束,35岁以上群体实际可贷年限会被压缩。 招联首席经济学家董希淼明确指出:"40年房贷是多提供了一个选择,不等于鼓励所有人都选最长年限。要看家庭长期收入稳定性,不要单纯为了压低月供盲目选择最长贷款周期,把未来几十年的家庭杠杆拉满"。 🏷️ 核心关键字 房贷40年新政、8·28两部门文件、月供省635元、总利息多20万、资产型思维、现金流思维、货币贬值对冲、核心城市、结构性分化、长期主义 ⏱️ 章节时间轴 * [00:00] 🏛️ 8·28新政落地:房贷30年变40年,资产型与现金流思维的抉择 央行、金融监管总局8月28日联合印发文件,个人住房贷款期限由最长30年延长至最长40年;资产型投资者视长期贷款购房为投资手段,现金流思维者偏好保留资金灵活性,两种思维模式在40年维度下走向截然不同的财务结局。 * [01:18] 💰 40年房贷vs租房储蓄:资产增值与现金贬值的40年赛跑 以100万元贷款、年利率3%测算,40年期月供3581元比30年期省635元,但总利息多20余万;若按1%年化利率测算40年维度,贷款买房者锚定实物资产对冲货币贬值,而储蓄者面临现金购买力被M2持续稀释的压力。 * [05:24] 🎯 核心资产对抗货币贬值:房地产进入"长期主义"底部震荡 价值投资的核心是选择内涵价值稳定的资产以对抗货币贬值;但房产对冲通胀的属性仅适用于产业、人口双优的核心城市,普通远郊与人口流出城市不具备同步增值基础;中国房地产周期进入底部震荡阶段,政策旨在促进消费与经济复苏,但40年房贷是制度储备而非短期刺激灵药。 扫描加入听友群⬇️ 🎙️创作者 主播 黄秉洲 制作 洲爷投研 * 关于洲爷投研 看懂时代背后的机会,才是投资致富的不二法门。 简单介绍下自己: 📈周期趋势理论投资者:顺大势、逆小势 🧑‍💼前私募基金总经理 💰金融科技研究院专家顾问 🌍 十四年全球资产配置经验” 顶层战略洞见✖️宏观周期分析✖️超额机会挖掘 希望帮助大家在纷繁复杂的市场中,找到核心的主线和趋势,让投资成为一件简单的事情。 财务自由唯二不可缺的要素:趋势和时间! * 关注我们 小宇宙、视频号、抖音、哔哩哔哩、小红书(黄秉洲)搜索「洲爷投研」 本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。 本节目音频内容及文字版权归洲爷投研所有,未经授权不得用于 AI 模型训练等用途

8分钟
99+
3周前
0828-英伟达财报背后:算力、债务与周期风险

0828-英伟达财报背后:算力、债务与周期风险

洲爷投研

📝 本期高光 本期聚焦科技股强势表象与全球流动性收紧之间的深层张力。英伟达2027财年Q2财报交出惊人答卷:营收962亿美元(同比+106%)、GAAP净利润597亿美元(同比+126%)、数据中心收入890亿美元(同比+117%),并罕见提前一年给出2028财年营收增长约70%的指引,远超市场45%的预期。财报后单日股价大涨8.74%至227.98美元,市值单日暴增4415亿美元至5.49万亿美元,至少13家机构上调目标价,瑞杰金融最高喊至515美元(对应目标市值约12.4万亿美元)。这是AI算力需求对“资本开支周期见顶论”的最有力反驳。 但科技股的璀璨光芒下,全球宏观与信用环境正在发生微妙而危险的变化。美联储新任主席沃什将于北京时间8月28日晚10点在杰克逊霍尔年会发表主旨演讲——这位主张弱化前瞻性指引的新主席,面临的是30年期美债收益率突破5%、市场定价年底前加息概率超70%的复杂局面。沃什既要回应“美联储如何实现2%通胀目标”的核心质疑,又要厘清美联储与财政部在长端利率问题上的权责边界。全球通胀压力卷土重来:欧洲央行6月已加息、9月或再行动,澳大利亚、挪威、印尼相继紧缩,中东能源价格与贸易摩擦让通胀治理复杂度远超以往。 更值得警惕的是AI资本开支的“融资侧”风险。为支撑庞大算力基建,科技巨头掀起了史无前例的举债潮——自2025年初以来,美国已发行超过3700亿美元的AI债券融资产品(含高级债、垃圾债、贷款等),预计未来五年AI资本支出近5万亿美元,大部分来自债市。代价已经显现:亚马逊2026年Q1自由现金流降至-172亿美元,亚马逊、谷歌、微软、Meta全年自由现金流预计创2014年以来最低水平。AI核心硬件技术迭代快、资产折旧周期短,与中长期债务期限明显错配;当前10年期美债收益率接近4.5%、30年期突破5%,高负债AI企业的利息负担持续加重。 市场正进入周期后期阶段——货币周期收紧、信贷周期扩张见顶、产业盈利周期处于AI驱动的恶性增长阶段。霍华德·马克思的周期理论在此刻尤为适用:真正的风险不在于预测顶部,而在于评估当前的风险补偿是否足够。权益类资产配置不宜超过五成,警惕“虚情假意”的晚期周期繁荣,避免激进投资策略。 🏷️ 核心关键字 英伟达Q2、营收962亿、70%增长指引、市值5.49万亿、沃什杰克逊霍尔、加息概率70%、AI债券3700亿、自由现金流承压、周期后期、权益不超五成 ⏱️ 章节时间轴 * [00:00] 🚀 英伟达Q2财报:单日市值暴增4415亿,13家机构上调目标价 2027财年Q2营收962亿美元(+106%)、净利润597亿美元(+126%)、数据中心890亿美元(+117%);罕见提前一年给出2028财年营收增长70%指引,远超市场45%预期;股价单日涨8.74%至227.98美元,市值达5.49万亿美元,瑞杰金融最高目标价515美元(对应12.4万亿目标市值)。 * [04:20] 🏛️ 沃什杰克逊霍尔首秀:弱化前瞻指引遇上长端利率5% 北京时间8月28日晚10点沃什发表主旨演讲;近期30年期美债收益率突破5%,市场定价年底前加息概率超70%;沃什主张弱化前瞻性指引、厘清美联储与财政部权责边界;欧洲央行6月加息、9月或再行动,全球通胀压力复杂化。 * [09:21] ⚠️ AI资本开支的“融资暗雷”:3700亿债券已发,自由现金流告急 自2025年初美国已发行超3700亿美元AI债券融资产品,未来五年AI资本支出近5万亿美元主要靠债市;亚马逊Q1自由现金流-172亿,四大云厂商全年FCF预计创2014年以来最低;硬件迭代快与债务期限错配,10Y接近4.5%、30Y突破5%加重利息负担。 * [14:13] 🛡️ 周期后期控风险:权益配置不宜超五成 货币周期收紧、信贷周期扩张见顶、产业盈利周期处于AI驱动的恶性增长阶段;心理周期虽进入后期但市场仍有幻想;引用霍华德·马克思周期理论——不预测顶部,评估风险补偿是否足够;大周期投资者应以控制风险为主,权益类资产配置不宜超过五成。 扫描加入听友群⬇️ 🎙️创作者 主播 黄秉洲 制作 洲爷投研 * 关于洲爷投研 看懂时代背后的机会,才是投资致富的不二法门。 简单介绍下自己: 📈周期趋势理论投资者:顺大势、逆小势 🧑‍💼前私募基金总经理 💰金融科技研究院专家顾问 🌍 十四年全球资产配置经验” 顶层战略洞见✖️宏观周期分析✖️超额机会挖掘 希望帮助大家在纷繁复杂的市场中,找到核心的主线和趋势,让投资成为一件简单的事情。 财务自由唯二不可缺的要素:趋势和时间! * 关注我们 小宇宙、视频号、抖音、哔哩哔哩、小红书(黄秉洲)搜索「洲爷投研」 本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。 本节目音频内容及文字版权归洲爷投研所有,未经授权不得用于 AI 模型训练等用途

16分钟
99+
3周前
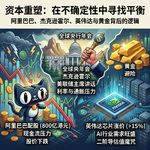
0824-阿里800亿配股、全球央行年会与英伟达涨价

0824-阿里800亿配股、全球央行年会与英伟达涨价

洲爷投研

📝 本期高光 本周全球市场迎来三重压力测试。阿里巴巴8月23日宣布按112.70港元配售7.1亿股新股、募资近800亿港元,用于全栈AI能力建设——这是阿里2019年港股上市以来首次新股配售,也是港股史上最大后续发行。8月24日开盘阿里港股一度大跌超10%,午盘收111港元跌破配售价,恒生科技指数半日跌3.84%、恒指跌2.09%,A股创业板指跌3.5%、光模块"易中天"集体跌超7%。 一级市场与二级市场的温差值得玩味:配售启动不足一小时即获近3倍超额认购,中东、欧洲、亚洲主权财富基金踊跃参与,野村测算股权摊薄仅约3.7%属"可控";但二级市场用脚投票,核心担忧在于近9%折价配售的摊薄效应+AI千亿级资本开支短期无法兑现利润——阿里最新季报净利润同比下滑75%,三年3800亿资本支出计划已用近半。这表明市场对"AI投入能否转化为盈利"的二阶导质疑正在显性化。 8月27-29日杰克逊霍尔全球央行年会是本周另一核心变量,美联储主席沃什将于北京时间8月28日22点发表上任后首场年会主旨演讲。当前30年期美债收益率一度升至5.337%、创2007年6月以来新高,美国财政部被迫将10-30年期美债流动性支持回购规模翻倍。沃什上任后压缩声明、取消点阵图、减少前瞻指引,市场迫切希望从中捕捉政策反应函数——但目前几乎完全定价12月加息25个基点。8月26日20:30公布的7月PCE通胀数据是前置关键,若超预期将再度升温9月加息预期。 英伟达财报(北京时间8月27日凌晨)与涨价消息构成AI链的第三重扰动。由于三星、SK海力士、美光在HBM和DDR5上的强势议价权,英伟达已向大客户告知明年起多款搭载Vera Rubin与Grace Blackwell芯片的服务器涨价超15%。这既是AI基础设施需求暴涨的验证,也是"算力通胀"向云巨头传导的信号——微软、谷歌、甲骨文等年度CapEx本已创历史新高,涨价将进一步挤压下游利润率。高盛预计英伟达Q2业绩强劲,但过去两周股价涨幅已超12%、预期门槛抬升,股价能否在财报后继续上行需三大催化:云厂商盈利改善支撑CapEx可持续性、英伟达客户融资平台审慎可控、继续大规模回购。中信证券指出科技股调整本质是AI远期定价问题——商业化速率、算力优势转化定价权、当期算力差距能否拉开远期模型差距。 黄金市场同步异动,伦敦现货金价8月累计涨幅近14%、站上4600美元/盎司。本轮反弹核心驱动是美联储加息预期弱化+美债收益率回落降低持有机会成本+美元信用受损下的"去美元化"叙事+全球央行二季度购金同比增62%。但需警惕:金价短期急速上涨积累可观获利盘,技术面超买风险上升,一旦通胀超预期反弹、美联储延续高利率立场,支撑逻辑将改变。机构主流研判是"短期偏强、中期震荡、长期上涨格局明确"。 🏷️ 核心关键字 阿里800亿配股、112.7港元破发、杰克逊霍尔、沃什首秀、8月28日22点、PCE通胀、英伟达涨价15%、二阶导估值、30年美债5.337%、黄金4600美元 ⏱️ 章节时间轴 * [00:00] 💧 阿里800亿配股"破发":一级火热二级冰冷的逻辑分裂 8月23日阿里按112.70港元配售7.1亿股募资近800亿港元,8月24日开盘跌超10%跌破配售价,恒生科技跌3.84%、A股创业板跌3.5%;一级市场不到一小时近3倍超额认购、主权基金踊跃,二级市场担忧近9%折价摊薄+AI投入短期无法兑现利润,野村测算摊薄仅3.7%可控。 * [01:31] 🏛️ 谷歌vs阿里融资策略:多层融资与简单配售的市场冲击差 阿里选择简单粗暴的新股配售引发"抽血效应",对比谷歌通过多层融资计划减少市场冲击;8月27-29日杰克逊霍尔年会召开,沃什8月28日22点发表上任后首场电视直播主旨演讲,市场聚焦其对长端美债收益率与利率路径的表态。 * [03:53] 🏦 沃什讲话+7月PCE:全球通胀压力下的利率博弈 30年期美债收益率一度升至5.337%创2007年6月以来新高,美国财政部将长债回购规模翻倍;市场目前定价12月加息25基点,8月26日20:30的7月PCE数据是关键前置,若超预期将再度升温9月加息预期;黄金反弹更多是AI资金外溢后的避险行为,持续上涨基础并不稳固。 * [06:21] 🤖 英伟达涨价15%:AI需求狂欢与二阶导估值的双重信号 因三星/SK海力士/美光在HBM与DDR5的强势议价权,英伟达明年起Vera Rubin与Grace Blackwell服务器涨价超15%,反映AI基础设施需求暴涨,但也向云巨头传导"算力通胀"压力;英伟达财报8月27日凌晨披露,高盛预计业绩强劲但预期门槛已抬升,股价继续上行需云厂商盈利改善、融资平台审慎、大规模回购三大催化;科技股调整本质是AI远期定价问题。 * [后续延伸] 🥇 黄金4600美元:短期偏强、中期震荡、长期上涨 8月伦敦现货金价累计涨近14%站上4600美元/盎司,核心驱动是加息预期弱化+美债收益率回落+美元信用受损+全球央行二季度购金同比增62%;但短期超买风险上升,若通胀超预期反弹、美联储延续高利率,支撑逻辑将改变;机构研判短期偏强、中期震荡、长期上涨格局明确。 扫描加入听友群⬇️ 🎙️创作者 主播 黄秉洲 制作 洲爷投研 * 关于洲爷投研 看懂时代背后的机会,才是投资致富的不二法门。 简单介绍下自己: 📈周期趋势理论投资者:顺大势、逆小势 🧑‍💼前私募基金总经理 💰金融科技研究院专家顾问 🌍 十四年全球资产配置经验” 顶层战略洞见✖️宏观周期分析✖️超额机会挖掘 希望帮助大家在纷繁复杂的市场中,找到核心的主线和趋势,让投资成为一件简单的事情。 财务自由唯二不可缺的要素:趋势和时间! * 关注我们 小宇宙、视频号、抖音、哔哩哔哩、小红书(黄秉洲)搜索「洲爷投研」 本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。 本节目音频内容及文字版权归洲爷投研所有,未经授权不得用于 AI 模型训练等用途

8分钟
99+
4周前
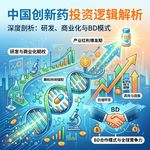
十年人间:中国创新药,从跟跑到领跑,投资逻辑变了吗?

十年人间:中国创新药,从跟跑到领跑,投资逻辑变了吗?

洲爷投研

📝 本期高光 本期聚焦创新药板块的投资逻辑与产业演进。2025年中国创新药对外授权(BD)交易达157笔、总金额1356.55亿美元、首付款70亿美元,交易额占全球49%一举超过美国,是2024年全年519亿美元的2.5倍——这标志着中国创新药从"跟随创新"向"源头创新"、从"产品出海"向"产业出海"的跃迁。 创新药投资的核心矛盾在于期权时间错配:从研发立项到商业化兑现往往长达10年,初期投入巨大而回报周期漫长。评估公司价值的两个核心抓手——研发管线的温度与进度(尤其是临床后期项目占比)与BD合作模式的质量(首付款、里程碑、销售分成的结构化安排)。BD模式对中国药企尤为关键,它有效解决了强监管市场(欧美)的准入难题,让企业专注于研发,通过跨国药企的渠道实现全球价值兑现。 产业周期层面,中国创新药经历了2015年改革探索、2019年后资本狂欢、2021年后泡沫破裂的完整轮回,2025-2026年正式进入底部复苏与业绩兑现期:港股创新药指数PE处于近五年14.56%的极低分位,A股CS创新药指数PE-TTM约40倍对应近五年32%分位;2026年一季度创新药板块营收同比+40%以上,归母净利润同比+120%以上,超四成连续亏损的生物药企扭亏。 代表性公司的业绩验证了这一拐点:百济神州2026年上半年营收222.20亿元(+26.8%),归母净利润32.71亿元(同比+627.1%),核心产品泽布替尼全球销售161.27亿元(+28.7%),公司上调全年收入指引至66-68亿美元;信达生物上半年产品收入超82亿元(同比+55%以上),玛仕度肽、托莱西单抗、替妥尤单抗N01等核心产品驱动第二增长曲线。 但需警惕:A股创新药板块2025年全年上涨36.08%后,2026年至8月21日仅微涨0.36%,当日板块跌幅达4.01%——高景气与高波动并存。投资创新药应立足产业兑现逻辑,关注管线进度、BD质量、商业化现金流三者的共振,而非短期题材炒作;同时也要清醒认识到临床失败风险、BD交易不及预期、医保定价变化都可能带来显著回撤。 🏷️ 核心关键字 创新药BD出海1356亿、期权时间错配、研发管线进度、百济神州+627%、信达+55%、底部复苏、估值低位、高波动、产业兑现 ⏱️ 章节时间轴 * [00:00] 💊 创新药定义与中国路径:全球首创性的投资逻辑 创新药因全球首创性(First-in-Class)具备独特投资逻辑,信达生物、百济神州等成分股涨幅显著;市场潜力巨大但波动风险同步高企,需建立长期视角。 * [01:41] ⏳ 10年期权错配:研发到商业化的时间鸿沟 创新药投资核心逻辑是从研发到商业化存在长达10年左右的时间错配,初期投入巨大但回报周期长;预判公司价值的关键在于评估管线进度与BD合作模式两大核心指标。 * [02:57] 🤝 BD模式:中国药企的全球竞争力密码 通过研发管线的温度与临床后期项目占比,以及与跨国药企的BD交易体现公司价值;BD模式有效解决强监管市场进入难题,首付款+里程碑+销售分成反映国际认可度。 * [04:42] 🌐 2025年BD 1356亿美元:占全球49%超越美国 过去五年中国创新药BD订单激增,2025年总额1356.55亿美元占全球49%,交易模式从单一License-out向联合开发、NewCo等深度合作演进;估值逻辑根本变化,中国创新药从跟跑到部分领跑。 * [07:27] 🎲 概率加权估值:成功爆发式增长,失败断崖式下跌 创新药估值随研发进展指数级变化,成功可使市值爆发式增长,失败则可能导致巨大损失;投资需关注未来现金流的概率加权而非当前利润,从短期炒作转向长期产业价值兑现。 * [10:17] 📈 产业周期三段论:2025-2026进入红利爆发期 2015年改革探索→2019年资本狂欢→2021年泡沫破裂→2025-2026全球领先;BD订单、在研项目、市场推动多维超越美国,学术话语权显著提升,产业进入商业化量产红利爆发期。 * [14:31] 🔍 估值低位+高景气:资金涌入但共识不足 创新药板块当前估值处近五年32%分位(A股CS创新药PE-TTM约40倍),具备低估值与高景气的双击特征;市场共识不足导致估值低估,基本面已反转但估值逻辑尚未完全跟上,建议从产业兑现角度布局。 扫描加入听友群⬇️ 🎙️创作者 主播 黄秉洲 制作 洲爷投研 * 关于洲爷投研 看懂时代背后的机会,才是投资致富的不二法门。 简单介绍下自己: 📈周期趋势理论投资者:顺大势、逆小势 🧑‍💼前私募基金总经理 💰金融科技研究院专家顾问 🌍 十四年全球资产配置经验” 顶层战略洞见✖️宏观周期分析✖️超额机会挖掘 希望帮助大家在纷繁复杂的市场中,找到核心的主线和趋势,让投资成为一件简单的事情。 财务自由唯二不可缺的要素:趋势和时间! * 关注我们 小宇宙、视频号、抖音、哔哩哔哩、小红书(黄秉洲)搜索「洲爷投研」 本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。 本节目音频内容及文字版权归洲爷投研所有,未经授权不得用于 AI 模型训练等用途

16分钟
99+
1个月前
评价

空空如也

加入我们的 Discord

与播客爱好者一起交流

立即加入

扫描微信二维码

添加微信好友,获取更多播客资讯

微信二维码

播放列表

自动播放下一个

播放列表还是空的

去找些喜欢的节目添加进来吧