[图片] Mohnish Pabrai 在“印度巴菲特” Mohnish Pabrai:低风险的 Dhandho 投资法中,提到了这本书。 我的好朋友 Amar Bhidé。他写了一本很棒的书《The Origin and Evolution of New Businesses》。如果你准备创业,这本书值得一读,因为它深入讨论了企业家如何不去承担风险、却又很擅长应对不确定性。 Amar Bhidé,哈佛商学院教授,1979 年在 HBS 获 MBA,曾在麦肯锡任职,又读完博士,研究过大型企业并购与资本市场。1988 年回到 HBS 教学时,他发现创业课爆火,但支撑课程的系统研究却稀缺:商学院长期关注默克、英特尔、迪士尼、麦当劳这类大公司如何研发、定价、全球化,却鲜少用同样严谨的方式研究个人如何把一个小生意熬成一家企业。Bhidé 写这本书,目的就是把散落在案例教学与田野访谈里的经验,组织成一套可讨论、可检验的框架。
在 MOI Global 的 2019 年“作者见面会·夏季论坛”上,Mohnish Pabrai 讨论了他的著作《The Dhandho Investor》(《憨夺型投资者》)。Mohnish 现任 Dhandho Funds 首席执行官,并担任 Pabrai Investment Funds 的管理合伙人。 [图片] Mohnish Pabrai: 我写《憨夺型投资者》的目标,是把一些概念在我自己的脑子里“结晶化”。俗话说,最好的学习方式是去教别人。我发现写书的过程帮助我把这些原则正式地梳理清楚。对我来说这是一次很有用的练习,而且我也很高兴每年都能收到 Wiley 的一张不小的支票。他们最近还在印度出了一个版本,卖得非常好——远远超出预期。
[图片] 这本书应该很少有人阅读过。James Nisbet 并不算家喻户晓的名字,但他身上汇聚了两种少见的气质:手里有过硬的工程与冶金本领,头脑里又有企业家的敏锐与胆识。这本《The Entrepreneur》写于他卸任 Teledyne 副总裁、短暂隐退之后,作者直言“闲着最容易惹祸”,于是索性把三十五年的职业生涯系统梳理,按九个部分、三十余章串起个人经历、行业风云与资本周期的交汇点。书稿原始坦诚,既不回避细节,也不做空洞总结。
[图片] 《The Enduring Value of Roger Murray》讲述的是罗杰·默里(1911—1998),哥伦比亚商学院金融学教授、《证券分析》第五版合著者。本书以罗杰·默里的多重职业生涯为线索,展现他在投资与教学上的思想与实践。 两位作者保罗·约翰逊和保罗·松金长期深耕哥大价值投资教学,也在一线投资任职(约翰逊现任 Nicusa Investment Advisors,松金曾在 GAMCO 管理 micro‑cap 价值基金)。两人还合著过哥大商学院必修投资课《Pitch the Perfect Investment》。 本书收录了默里 1993 年由马里奥·加贝利(Mario Gabelli,是美国著名价值投资人、GAMCO Investors 创始人,也是罗杰·默里的学生之一)主持的四场讲座,这些讲座成为投资界的经典,并促成布鲁斯·格林沃尔德(Bruce Greenwald)重启哥伦比亚商学院的证券分析课程。
[图片] 捷克资深价值投资人 Daniel Gladiš 在新书 Hidden Investment Treasures 中,把自己基金中真实持有的公司,一家家摊开分析给读者看。读这本书,就像坐在基金经理和投资人之间,听他解释每一个决策背后的逻辑、假设与取舍——为什么买、风险在哪、价值来自哪里、又该如何在市场环境变化时保持定力。
[图片] Henry Singleton 是二十世纪最聪明的工程师与企业家之一。他创建了 Teledyne,以长期主义和独立思考著称。纽约时报在 1999 年的讣闻中引用 Leon Cooperman 的评价:他懂得在实体资产和金融资产之间灵活切换,是我遇到过的最聪明的实业家。他能背诵莎士比亚,喜欢盲棋,把棋子位置存在脑子里。Arthur Rock 回忆说,Singleton 不在意别人怎么看,常常独自留在办公室思考,然后交给团队执行。他既是企业家,也是科学家,发明了潜艇消磁方法,拥有多项专利,受科学界尊重。 在资本配置上,他以回购和提升每股价值闻名。Bill Nygren 在 2002 年的投资者信中提到,1960 年创立的 Teledyne,先靠内生增长与并购扩张;当并购机会枯竭时,Singleton 转向回购,从 1970 到 1984 年回购了 82% 的流通股,使股价从 2 美元涨到 250 美元。
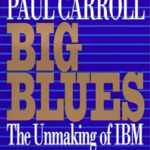
[图片]在今天回看上世纪八九十年代的信息产业版图,IBM 的跌宕几乎是所有商学院案例与投资者研究的起点。《Big Blues: The Unmaking of IBM》由《华尔街日报》记者 Paul B. Carroll 撰写,记录了这家曾经“无所不能”的巨头如何一步步被官僚与判断失误拖入衰退。Carroll 长期任职《华尔街日报》,专责科技与 IBM 线,持续追踪公司十余年。他的写作不是回忆录,而是以一线记者的采访笔记、财务资料与高管内部材料为底稿,呈现一个从“系统与服务帝国”向“PC 时代迷航者”转折的企业肖像。Carroll 后来与 Chunka Mui 合著《Billion Dollar Lessons》,延续了他对失败学的兴趣,这一点也能在《Big Blues》中找到方法论雏形:他更关注决策的动因、组织的激励和文化的摩擦。从过去二十五年最不可原谅的商业失败案例中学到的教训 Billion Dollar Lessons书中最鲜活的段落,来自对两套“操作系统/架构话语权”的对照。主机时代,IBM 几乎以一己之力制定标准,客户被硬件、软件与服务紧密绑定;进入个人计算机崛起期,IBM 为抢时间外包 PC 关键部件,采用开放架构,使供应链与生态迅速复制。这种“时间换控制”的策略在短期里赢得了销量,却将长期的技术与利润中心让渡给了处理器与操作系统供应商。Carroll 通过连串细节追问一个核心问题:当你的组织在旧世界靠整合创造护城河时,如何在新世界的模块化分工之下继续保有议价力? 相关阅读:通用电气的没落:当自负掩盖了真相 Lights Out
[图片] 遍历性(Ergodicity) 描述的是:在一个系统中,若一个个体的长期平均表现,等同于群体同时参与时的平均表现,这个系统具有遍历性;若两者不同,则系统是非遍历的。时间平均(time average) = 群体平均(ensemble average)本书作者 Luca Dellanna 的核心观点是:现实世界中的许多系统(如投资、职业、生理、社会关系)都是非遍历的。因为这些系统中存在不可逆损失(irreversible losses)——一旦破产、受伤、失去信任或死亡,就无法回到原点,因此时间平均和群体平均会产生巨大差异。 Dellanna 出生于意大利,都灵人,机械工程出身,早年在杜邦的咨询部门从事运营与管理改进工作,后来辞职成为独立研究者与顾问。他的写作始终围绕三个关键词:风险、非线性、长期性。也正因咨询一线的观察,他发现很多组织与个人的失败并非源于不会赢,而是“没能留下来”。Dellanna 讲述了一个真实故事:他的表弟出生在法国阿尔卑斯山的一个小村庄,从小滑雪,少年组就能参加世界锦标赛。但在通往成人组的十年间,他一次次遭遇腿部伤病,最终被迫在二十岁前退役。真正的冠军不是速度最快的人,而是在那些没有被淘汰的人中跑得最快的人。 在投资中也是如此:群体平均可能显示一个高风险策略平均回报很高,但个体时间平均可能因为一次巨大亏损而彻底出局。Anseres Capital 创始人 Robert Joo-Hyung Lee 也在谈到投资时也提到这本书的这个故事,他认为它形象地说明了长期投资的本质:没有生存,就没有长期投资。Lee 强调,他宁可在谨慎的一侧犯错,也不愿让资本承担永久性亏损的风险。Anseres Capital 创始人 Robert Joo-Hyung Lee:没有生存,就没有长期投资投资作家 Tobias Carlisle 评价《Ergodicity》讲清了一个通常难以解释的概念,他多次邀请作者讨论长期胜利的条件。在投资人社群 MOI Global 的对谈中,主持人 John Mihaljevic 认为这本书是对投资者极具启发意义的概念工具,并特别提到书中关于永久性亏损吞噬未来收益的案例,认为这是帮助投资者理解风险本质的极佳素材。价值投资者 Guy Spier 也多次在公开场合引用和推荐这本书。
[图片] 作者克里斯·梅耶(Chris Mayer)先做了十年公司银行业务,之后转型写投资通讯、走访企业,最终在2019年与伙伴共同创立 Woodlock House Family Capital 基金,亲自把书里的方法用在真实资金上。这样的背景,使得他写“100倍股”不是空谈,更像一本结合统计、案例与投资者心性管理的慢功夫手册。 梅耶受启发于托马斯·费尔普斯(Thomas Phelps)的托马斯·菲尔普斯的《股市中的100倍股》。前者在书中系统复盘了 1962—2014 年间涨幅达 100 倍以上的美国股票样本,提炼其共性,并结合当代公司的商业现实给出可操作的识别框架。不同于只讲估值或只讲商业故事的书,《100 Baggers》把“数学—商业—人”的三条线整合在一起:长期高资本回报(数学)、可持续的竞争优势与再投资跑道(商业)、以及以股东为中心的经营团队(人)。
查理·芒格曾说过,人类最好的学习方式之一,是从别人的错误中学习,因为你自己不可能活得足够久去犯完所有的错。这句话正好可以作为本书的注脚。很多成功书单教我们如何赢,但真正能减少大错的,往往是弄清为何会输。《Billion Dollar Lessons》正是这样一本把失败当教材的书。 [图片] 作者把镜头对准过去二十五年里最昂贵、最不可原谅的商业失败案例,通过系统梳理,帮助读者识别那些一开始就注定要出问题的战略。对于投资者、企业高管和产品经理而言,它提供的是避免大错的底层清单:在做大决策之前,你该警惕哪些熟悉却危险的叙事,如何把所谓的战略故事拆成可检验的假设,并在阳光与风暴里都站得住脚。 Paul Carroll 出身《华尔街日报》,曾写过解剖 IBM 的名作《Big Blues》(之后有机会介绍下这本书,也挺值一读)。Chunka Mui 是长期研究技术与商业战略的顾问。两人联合二十位研究者,用两年时间建了一个包含 2500 多起公司灾难事件的数据库,从中筛出 750 起最具代表性的样本,进一步归纳出一组高频失败模式,并配套出一套反脆弱的决策流程。商业世界里关于成功的书太多,关于失败的严肃研究太少;多数公司并不是执行不力而败,真正致命的往往是从一开始就错了的战略设定。
[图片] Christopher Mayer 写给普通投资者的这本书以价值投资为底色,吸收了私募并购、资本结构与公司控制权博弈中的实操经验,目标是教会读者如何在现实世界里用可验证、可落地的方法去定价、筛选与持有。 Mayer 出身于华盛顿地区的研究与出版圈,长期担任投资简报与研究机构的主笔与合伙人,擅长把并购、重组、分拆等资源转换活动(resource conversion)。他此后还写过《100 Baggers》(讲复利与长期大赢家,中文译本《如何找到100倍回报的股票》),在欧美个人投资者圈有稳定口碑。
《Why Moats Matter: The Morningstar Approach to Stock Investing》将巴菲特提出、由晨星(Morningstar)系统化发展的“经济护城河”(economic moat)理念,写成了一本面向实战的读者友好型指南。它把“护城河”从概念、识别标准到估值与投资组合落地,构建成一条连贯清晰的研究路径。 [图片] 相比之下,Pat Dorsey 的护城河研究法,寻找优秀投资的致胜公式像是护城河投资的入门教材,重点在于教你如何辨认一家好公司;而《Why Moats Matter》则进一步扩展成完整的投资闭环——从护城河识别到竞争格局分析,再到估值判断与持有或卖出的决策逻辑。 如果想真正理解护城河的系统方法,《The Little Book That Builds Wealth》是入门的起点,而《Why Moats Matter》代表了更深入、更体系化的应用层。与此同时,Morningstar 持续发布的护城河研究、指数方法和案例分析,也为这一理论提供了最新的实证更新与框架演进。
与播客爱好者一起交流
添加微信好友,获取更多播客资讯
播放列表还是空的
去找些喜欢的节目添加进来吧